Extreme Wetterereignisse nehmen zu und viele Haushalte in Österreich sind nicht ausreichend versichert. Dies führt verstärkt zu finanziellen Belastungen, insbesondere wenn Deckungssummen zu niedrig oder erforderliche Zusatzversicherungen nicht abgeschlossen sind. Gleiches gilt für Wohnflächen in Hochrisikozonen.
Unzureichender Versicherungsschutz
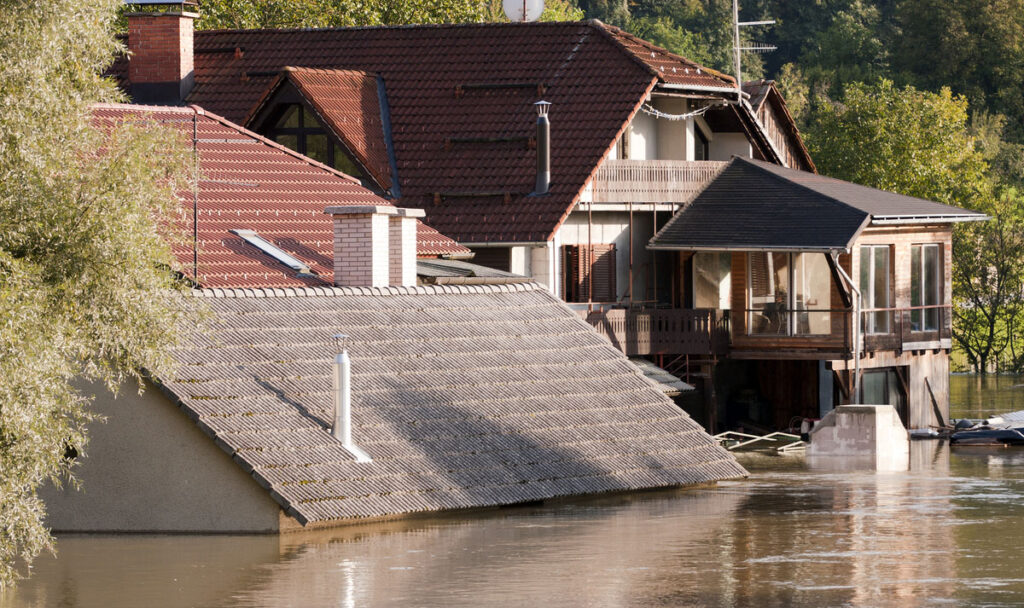
Der vergangene Sommer war von extremen Wetterereignissen wie Starkregen und Gewittern geprägt, die zu Überschwemmungen und Muren führten. Dies hat viele Haushalte stark belastet. Eine Untersuchung des Vergleichsportals durchblicker.at, das 16 Versicherungsanbieter analysierte, zeigt, dass viele Österreicher im Bereich der Unwetterschäden unterversichert sind.
Martin Spona, CEO von durchblicker, erläutert die Ursachen der Unterversicherung: „Die Deckungssummen der Versicherungsanbieter sind oft sehr niedrig. Schäden durch Überschwemmungen sind meist nur mit Beträgen von 3.000 bis 10.000 Euro versichert. Zudem haben nur wenige Österreicher einen erweiterten Naturkatastrophen-Schutz abgeschlossen. Schließlich befinden sich etwa zehn Prozent der Häuser in Hochwasserrisikozonen, wo Versicherungen oft nicht greifen.“ In Österreich liegen etwa 58.500 Gebäude in der HQ30-Zone, wo alle 30 Jahre Hochwasser auftreten können. 227.000 Gebäude befinden sich in der HQ100-Zone, die eine mittlere Hochwasserwahrscheinlichkeit hat. Hier unterscheiden sich die Prämien und Deckungen stark.
Unterschiedliche Versicherungsarten
Es ist wichtig zu wissen, dass es in der Eigenheim- und Haushaltsversicherung Unterscheidungen gibt. Standardmäßig sind „nicht außergewöhnliche Naturgefahren“ wie Sturm, Hagel oder Erdrutsch versichert. „Außergewöhnliche Naturkatastrophen“ wie Hochwasser, Überschwemmungen, Muren oder Lawinen sind hingegen nicht standardmäßig abgedeckt. Diese können jedoch unter bestimmten Voraussetzungen erweitert und die Versicherungssumme erhöht werden.
Eine Analyse von durchblicker zeigt, dass das Interesse an erweiterten Schutzmaßnahmen gering ist. Lediglich jeder vierte Versicherungsnehmer wählt den erweiterten Schutz. Dabei liegen die Höchstentschädigungsgrenzen beim Basisschutz zwischen 3.000 und 10.000 Euro, während sie im erweiterten Schutz bei durchschnittlich 20.000 bis 40.000 Euro liegen. Einige Anbieter bieten sogar höhere Summen an. „Je höher die Deckungssumme, desto höher die Prämie. Viele unterschätzen, dass selbst die Höchstgrenzen oft nicht ausreichen, um Totalschäden vollständig abzudecken“, so Spona.
Herausforderungen in Risikozonen
Besonders problematisch ist die Situation für Haushalte in den drei Risikozonen nach dem österreichischen Hochwasserrisikoprogramm HORA. Das Risiko ist in Kategorien HQ30, HQ100 und HQ300 gestaffelt. Häuser, die bereits einen Schaden erlitten haben, sind schwer versicherbar, da Versicherungen nach Schadensfällen oft kündigen oder die Prämien und Selbstbehalte erhöhen. Beim Abschluss neuer Versicherungen gelten meistens Wartefristen für außergewöhnliche Naturereignisse.
[crp box=“1″ limit=“3″ heading=“1″ offset=“0″]
Kosten und Empfehlungen
Die Prämien für Haushalts- und Eigenheimversicherungen variieren stark. Für Haushalte in nicht-hochwassergefährdeten Zonen in Deutschfeistritz belaufen sich die Prämien im Standard-Schutz auf 72 bis 233 Euro und im erweiterten Schutz auf 102 bis 256 Euro. In HQ30-Zonen bietet nur ein Anbieter erweiterten Schutz an. Für Eigenheime in Deutschfeistritz liegen die Prämien zwischen 570 und 1.091 Euro im Standard-Schutz und 860 bis 1.510 Euro im erweiterten Schutz; in HQ30-Zonen ist der erweiterte Schutz nicht verfügbar.
Durchblicker zeigt in seinem Vergleichsrechner automatisch Angebote mit Basis-Deckung bei Naturkatastrophen an, um Verbraucher vor Unterversicherung zu schützen.