Eine Bank verliert ihre Lizenz, Kunden bangen um ihr Geld und ein österreichischer Konzern muss seine Pläne neu bewerten. Hinter dem Fall Alta stehen politische Geschäftskontakte und eine Frage, die weit über einzelne Sparkonten hinausgeht: Wer hätte die Probleme früher erkennen müssen?
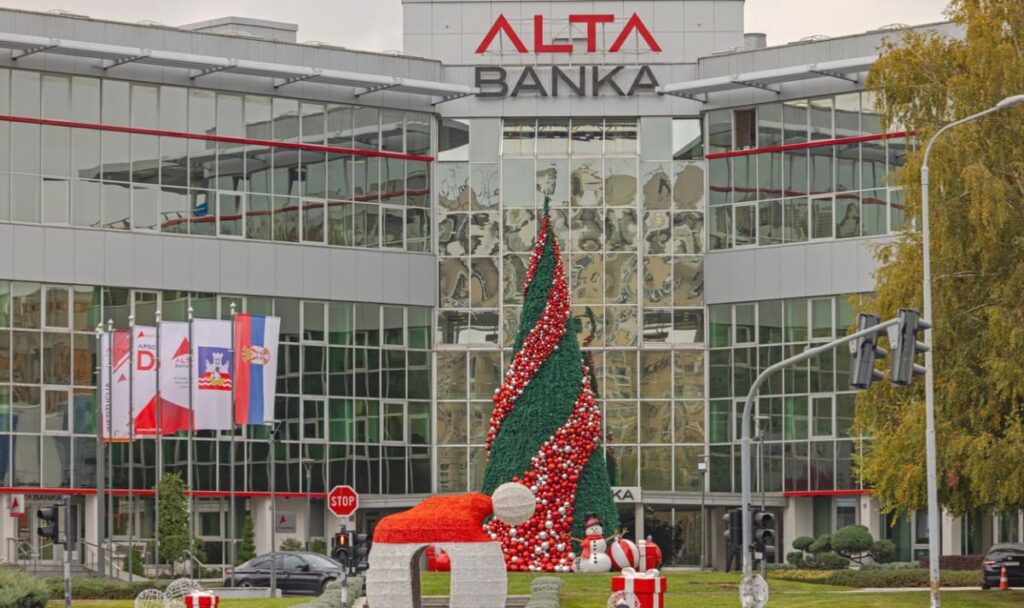
Die serbische Nationalbank hat Alta Banka Beograd die Banklizenz entzogen. Sie begründet den Eingriff mit einer erheblichen Verschlechterung der Finanz- und Liquiditätslage sowie gefährdeten Einlegerinteressen. In ihrer ergänzenden Mitteilung nennt sie den 30. Oktober 2026 als Entzugstag. Inzwischen gibt es auch Maßnahmen in Montenegro und Nordmazedonien. Für Menschen in Österreich ist das wegen möglicher Konten in der Herkunftsregion relevant. Gleichzeitig betrifft die Krise ein Geschäft der Raiffeisen Bank International.
Warum die Alta-Krise Österreich erreicht
Am 1. November erklärte die Raiffeisen Bank International, kurz RBI, sie gehe davon aus, Eigentümerin aller Addiko-Tochterbanken einschließlich der serbischen Bank zu bleiben. Nach dem Lizenzentzug rechne sie nicht mehr damit, dass Alta die erforderlichen aufsichtsrechtlichen Genehmigungen für eine mögliche Übertragung erhalte.
Dahinter steht ein größerer Plan: Die aktualisierte RBI-Angebotsunterlage zur Addiko-Übernahme sah unter bestimmten Voraussetzungen eine spätere Übertragung der Tochterbanken in Belgrad, Sarajevo, Banja Luka und Podgorica an Alta oder eine geeignete Konzerngesellschaft vor. Dieser Teil der Transaktion hing von rechtlichen und behördlichen Voraussetzungen ab.
Die Entscheidung in Belgrad verändert damit die Erwartungen an die künftige Eigentümerstruktur mehrerer Balkan-Banken. RBIs Erklärung ist allerdings kein vorliegender endgültiger Ablehnungsbescheid sämtlicher Behörden. Für Addiko-Kunden gilt außerdem: Ihre Bank ist rechtlich von Alta zu unterscheiden. Die Verbindung über Übernahmepläne bedeutet keinen Entzug einer Addiko-Lizenz.
Ein neuer Bericht mit bereits alten Zahlen
Wie konnte sich die Lage so verschlechtern? Ein Blick in Altas eigene Unterlagen macht diese Frage besonders relevant.
Am 29. September veröffentlichte die Bank einen Offenlegungsbericht mit Stichtag 30. Juni 2026. Darin wies sie eine Kapitalquote von 17,92 Prozent und einen Liquiditätsdeckungsgrad von 140,37 Prozent aus. Letzterer soll zeigen, wie liquide Mittel einen modellierten kurzfristigen Stressfall abdecken.
Rund einen Monat nach Veröffentlichung folgte der Lizenzentzug. Die entscheidende Einschränkung: Die veröffentlichten Kennzahlen beschrieben zu diesem Zeitpunkt bereits eine vier Monate alte Lage. Ein aktuelles Veröffentlichungsdatum garantiert keine aktuelle Momentaufnahme. Der Liquiditätsindikator bedeutet auch nicht, dass sämtliche Einlagen jederzeit bar verfügbar wären.
Aus den Zahlen allein folgt keine Fälschung. Sie begründen aber konkrete Fragen: Welche Abflüsse gab es seit Juni? Wie entwickelten sich Kreditqualität und Sicherheiten? Und wann erreichten neue Erkenntnisse die Aufsicht?
Auch die Aufsicht muss sich Fragen stellen
Vier Vizegouverneure der serbischen Nationalbank forderten laut RTS und der Nachrichtenagentur FoNet eine Untersuchung möglicher Verantwortung innerhalb der eigenen Institution. Ihrer Darstellung zufolge wurden sie erst bei einer außerordentlichen Sitzung am 30. Oktober über das tatsächliche Bild informiert. Dieses habe erheblich von den Meldungen der Bank abgewichen.
Hinzu kommen Schritte der Staatsanwaltschaft für organisierte Kriminalität. Nach einer von N1 wiedergegebenen Mitteilung verlangte sie bereits am 27. Oktober Daten zu Auslandstransaktionen. Am 29. Oktober folgte eine weitere Anforderung zu Umwandlungen und Abflüssen von Geldmitteln. Am 31. Oktober ging demnach eine Strafanzeige der Nationalbank ein.
Das sind konkrete Vorgänge, aber noch keine gerichtliche Feststellung von Schuld. Ob falsche Meldungen, unzureichende Kontrollen oder andere Ursachen den Zusammenbruch ermöglichten, müssen die Untersuchungen klären.
Die politischen Kontakte des Eigentümers
Alta ist eng mit dem Unternehmer Davor Macura verbunden. Nach der österreichischen Angebotsunterlage vom Juli hielt er die Alta Group vollständig, diese wiederum Alta Banka Beograd. Zu deren Tochtergesellschaften zählte laut eigener Offenlegung die Bank in Bitola.
Macuras weitere Geschäfte führen in politisch einflussreiche Kreise. Das Recherchenetzwerk BIRN dokumentierte Immobiliengeschäfte seiner Firma Danica Park in Belgrads wohlhabendem Viertel Dedinje. Dazu gehörten ein Bauvorhaben auf einem Grundstück von Milan Radoičić sowie Grundstücksbeziehungen zu Nikola Petrović, Vučićs „kum“, und Ljiljana Božović, der Ehefrau von Zvonko Veselinović.
BIRN beschrieb außerdem einen Kredit von 700.000 Euro der Firma Danica Park an Tončev gradnja und einen anschließenden Grundstücksübergang. Novica Tončev bestritt gegenüber BIRN Druck durch Macura und bezeichnete die Abwicklung als rechtmäßig.
Diese Vorgänge belegen Geschäftskontakte im politischen Umfeld. Sie belegen keine Finanzierung dieser Geschäfte aus Sparguthaben der Alta-Bank. Insbesondere stammte der beschriebene Kredit von der Immobilienfirma. Die Behauptung, Politiker hätten sich aus der Bank bedient, wäre auf dieser Grundlage nicht gedeckt.
Warum selbst die Stromrechnung betroffen ist
Die Folgen reichen bis in den Alltag von Menschen, die kein Alta-Konto besitzen. Der Stromversorger EPS hatte Alta für die Zahlungsabwicklung in seiner Anwendung „Uvid u račun“ ausgewählt. EPS begründete die Entscheidung damals mit den günstigsten Konditionen unter sechs Angeboten.
Am 31. Oktober teilte EPS mit, dass Haushalte und kleine Kunden der garantierten Versorgung im Raum Belgrad ab der Oktoberrechnung eine neue Bankverbindung verwenden müssen. Das gelte auch für ältere Rückstände, bei denen die bisherige Zahlungsreferenz weiterzuverwenden sei. Andere genannte Regionalzentren seien unverändert.
Außerdem setzte EPS die Bezahlfunktion seiner App vorläufig aus. Andere Funktionen blieben verfügbar. Wer aus Österreich Stromkosten für Angehörige oder eine Wohnung in Belgrad bezahlt, sollte deshalb die aktuelle Rechnung prüfen und gespeicherte Zahlungsdaten kontrollieren.
Wie hoch mögliche EPS-Guthaben bei Alta waren, bleibt offen. Zahlungsabwicklung über eine Bank beweist für sich keinen Verlust öffentlichen Vermögens.
Montenegro und Bitola sind eigene Fälle
Am 1. November entzog Montenegros Zentralbank Alta Pay Group DOO Podgorica die Zahlungsdienst-Zulassung. Die gesetzlichen Voraussetzungen seien nicht mehr erfüllt gewesen, darunter Anforderungen an die Eignung eines qualifizierten Anteilseigners. Die Behörde betont: Das Unternehmen ist keine Bank und nimmt keine Kundeneinlagen an. Das montenegrinische Zahlungssystem funktioniere stabil.
Bei noch offenen Geldtransfers müssen Kunden deshalb den konkreten Zahlungsdienst und Transaktionsstatus klären. Die serbische Einlagensicherung lässt sich darauf nicht einfach übertragen.
Auch die nordmazedonische Alta Banka AD Bitola ist eine eigene Bank. MKD und Bloomberg Adria berichteten am 1. November über eine vorläufige Verwaltung. MKD nennt unter Berufung auf die Zentralbank zudem Einschränkungen für Abflüsse von Privatkonten. Ein serbischer Lizenzentzug und eine nordmazedonische Verwaltungsmaßnahme sind unterschiedliche Eingriffe.
Was die Einlagensicherung tatsächlich schützt
In Serbien sind Einlagen grundsätzlich bis zu 50.000 Euro je geschütztem Einleger und Bank abgesichert, einschließlich anzurechnender Zinsen. Mehrere Konten werden zusammengerechnet. Auch natürliche Personen mit Wohnsitz außerhalb Serbiens können geschützt sein; gesetzliche Ausnahmen bleiben bestehen.
Ein Rechenbeispiel: 20.000 Euro auf einem Konto und 40.000 Euro auf einem weiteren Konto derselben Person bei derselben Bank ergeben 60.000 Euro. Die reguläre Sicherungsgrenze bleibt 50.000 Euro. Für den darüberliegenden Betrag bleibt grundsätzlich eine Forderung im Verfahren, deren vollständige Rückzahlung nicht garantiert ist.
Die Einlagensicherungsagentur kündigt den Auszahlungsbeginn spätestens sieben Arbeitstage nach dem gerichtlichen Beschluss zur Eröffnung des Insolvenzverfahrens an. Die Frist startet nicht automatisch mit der Nachricht über den Lizenzentzug. Die Agentur will Auszahlungsbank und Modalitäten gesondert bekannt geben. Ein Wohnsitz in Österreich macht aus einem serbischen Konto kein Konto unter österreichischer Einlagensicherung.
Was Betroffene jetzt vorbereiten können
Kunden sollten Kontoauszüge und Zahlungsbelege sichern und die offiziellen Auszahlungsanweisungen verfolgen. Nach den allgemeinen Regeln ist ein Antrag bei der ausgewählten Auszahlungsbank erforderlich. Welche Unterlagen konkret verlangt werden, ergibt sich aus der aktuellen Bekanntgabe.
Bestehende Kreditschulden verschwinden durch den Lizenzentzug nicht. Für die weiteren Zahlungen sind die Anweisungen der zuständigen Stellen zu beachten.
Für die Aufarbeitung bleiben andere Fragen offen: Wer zog wann Geld ab? Welche Risiken waren bekannt? Und funktionierten die Kontrollen rechtzeitig? Die politischen Geschäftskontakte des Eigentümers machen diese Fragen besonders relevant. Ihre Beantwortung verlangt jedoch Zahlungsdaten und Verträge, die über die bisher öffentlich belegten Verbindungen hinausgehen.